


Une entreprise peut être rentable, avoir des clients, des commandes… et pourtant se retrouver au bord de la faillite. Il suffit parfois que quelques factures ne soient pas réglées à temps. Lorsqu’un client paie en retard, son fournisseur doit malgré tout régler ses salariés, ses charges et ses partenaires. Sa trésorerie se contracte, sa capacité d’investissement diminue, et s’il retarde à son tour ses paiements, les difficultés se propagent. Une entreprise qui tombe peut en entraîner d’autres, parfois parfaitement viables.
En 2026, le retard moyen de paiement entre entreprises atteint 18,9 jours, contre 17,3 jours un an plus tôt. Selon le baromètre Arc/Ifop, 79 % des entreprises interrogées déclarent allonger les délais de paiement de leurs fournisseurs lorsqu’elles rencontrent elles-mêmes des tensions de trésorerie.
Je suis sur le terrain, il suffit de regarder pour comprendre. Les trésoreries sont plus tendues que jamais, le crédit fournisseurs s’allonge, les impayés s’accumulent et impactent les résultats. Derrière cette alerte, une conviction simple : le financement d’une entreprise ne doit pas être pensé uniquement lorsqu’elle va bien. Le véritable enjeu est aussi de savoir comment accompagner une société qui traverse une difficulté temporaire pour éviter que cette difficulté devienne irréversible.
Car derrière ces délais de paiement, il y a parfois une question de survie. Car le financement d’une entreprise ne doit pas être pensé uniquement lorsqu’elle va bien : il faut aussi savoir accompagner une difficulté temporaire avant qu’elle ne devienne irréversible.
Le premier trou dans la raquette
Tout commence avant la première facture impayée. Beaucoup d’entrepreneurs créent leur activité avec des moyens limités : ils investissent une partie de leur épargne, sollicitent leur banque, puis adaptent leur projet au financement obtenu. Un investissement de 120 000 € ne sera financé qu’à 100 000, faute d’apport suffisant. L’entreprise démarre, fonctionne — mais sans coussin financier. Elle reste vulnérable au moindre accident, et cet accident est souvent banal : un client important qui paie avec plusieurs semaines de retard.
La mécanique de transmission s’enclenche alors. Une entreprise attend 50000 €, l’argent n’arrive pas, mais ses dépenses continuent. Elle sollicite sa banque, utilise son découvert, retarde ses fournisseurs. Le problème change d’entreprise : A n’est pas payée, retarde B, qui reporte C. Le crédit interentreprises devient un financement subi. Les PME deviennent les banques de leurs propres clients. Selon le baromètre Arc/Ifop, 79 % des entreprises interrogées allongent les délais de paiement de leurs fournisseurs lorsqu’elles subissent elles-mêmes des tensions de trésorerie. Le besoin de financement n’est pas supprimé : il est transféré.
Des entreprises viables qui meurent faute de trésorerie
Toutes les entreprises en difficulté ne sont pas sans clients ni sans avenir. Certaines travaillent encore, ont des commandes, et pourraient continuer si elles accédaient à quelques dizaines de milliers d’euros au bon moment. Or, lorsqu’une société devient plus risquée aux yeux de sa banque, ses capacités de financement diminuent exactement quand son besoin de trésorerie augmente.
Le cas des entreprises en plan de continuation est emblématique : leur accès au crédit est quasi nul, alors que l’activité continue — un camion à remplacer, une machine à acheter, des travaux à réaliser.
C’est là que Capital Initiative, créée en 1997, intervient autrement. Une entreprise possède un actif, – machine, véhicule, matériel, immobilier, mais manque de liquidités. Nous pouvons acheter cet actif : la société encaisse immédiatement le prix de cession sans perdre l’usage du bien, qu’elle continue de louer. L’objectif est de transformer un actif immobilisé en trésorerie sans retirer à l’entreprise son outil de travail.
Illustrons : deux magasins Bureau Vallée à Morswiller et Belfort, en plan de continuation, avaient besoin d’un véhicule de livraison. Coût : 11500 €. Banal pour une entreprise en bonne santé, presque impossible après une période de grandes difficultés. Financés, les magasins ont poursuivi leur activité, remboursé leur passif et quitté le plan de continuation, avec environ 25 emplois sauvés.
L’administration aussi crée de la tension et ce n’est pas acceptable
Je ne réserve pas mes critiques qu’au système bancaire. Une entreprise de travaux publics de cinq salariés a fait l’objet d’un redressement fiscal envisagé d’environ 100000 € ; il a fallu près de trois ans pour qu’il soit annulé, avec un remboursement de TVA bloqué pendant ce temps. Même logique pour un hôtel devant se mettre aux normes : la nécessité n’est pas en cause, mais comment financer l’investissement quand la banque ne suit plus ?
Mobiliser l’épargne des Français
Plus largement, le débat économique est trop souvent construit autour des grandes entreprises, alors que l’immense majorité du tissu entrepreneurial est fait de petites structures, sans la même trésorerie ni le même accès au financement. Une petite entreprise ne disparaît pas toujours faute de marché : elle peut disparaître parce que, au mauvais moment, personne n’accepte de financer son prochain véhicule ou quelques semaines de besoin en fonds de roulement.
Capital Initiative n’est pas l’unique réponse. Je défends plus largement des solutions alternatives de financement des PME : pourquoi pas un fonds citoyen ou un grand emprunt mobilisant une partie de l’épargne des Français pour financer directement les entreprises ?
La France dispose d’une épargne privée considérable ; parallèlement, des milliers de dirigeants ne parviennent pas à financer leur investissement, leur besoin en fonds de roulement ou leur rebond.
La question n’est pas la rareté de l’argent, mais sa circulation. Aux Français d’investir dans leurs entreprises si l’on veut relancer la croissance, l’emploi et l’espoir dans l’avenir.
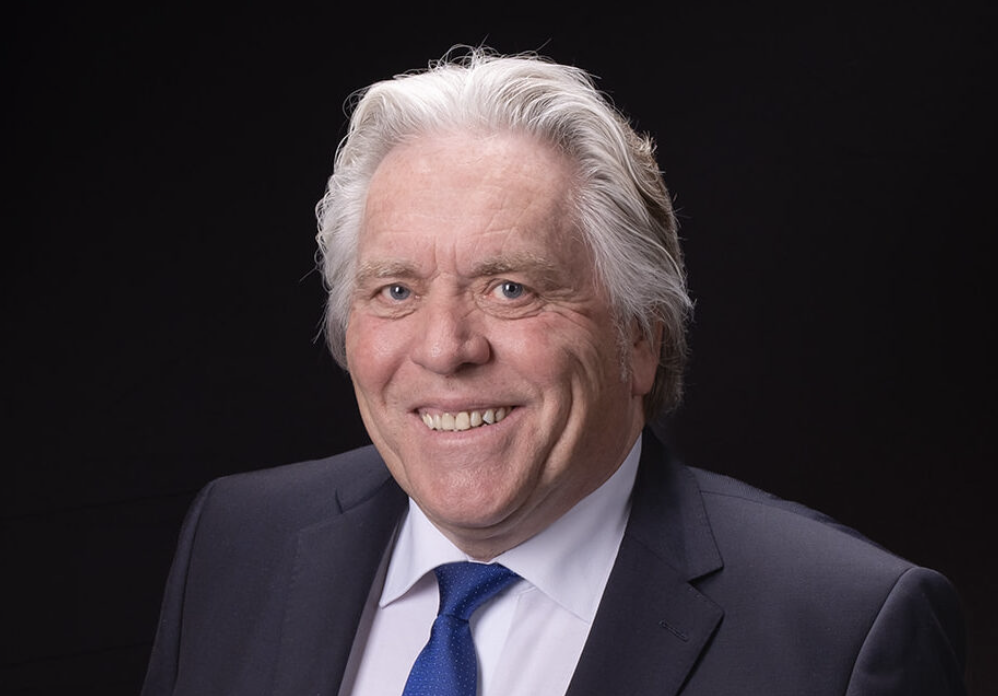
René Hans
Chef d’entreprises, fondateur de Capital Initiative